
周末的代币价格,能告诉我们周一开盘会怎样吗
美股周末休市 65 个小时,股票代币和永续合约却在照常交易。越来越多的研究发现,周末价格确实包含周一开盘的方向信息,但信号强弱取决于跳空大小,而且多数研究出自利益相关方。
美股每周五下午 4 点收盘,到下周一上午 9 点 30 分开盘,中间隔着大约 65 个小时。过去,这段时间里发生的新闻只能等周一开盘时一次性消化,表现为开盘跳空。
现在情况不同了。股票代币和美股永续合约 7×24 小时交易,周末也有价格。stockcex 首页的“周末溢价指数”,衡量的就是这段时间里代币价格相对周五收盘价偏离了多少。一个自然的问题是:周末的偏离,能预测周一的开盘吗?
研究怎么说
2026 年出现了一批相关研究。先说明一点:真正的学术论文只有一篇,还是工作论文;其余大多来自交易所、数据商或由利益相关方资助。样本期都不长(多数只有 6 到 17 个周末),衡量指标也不统一,所以下面的数字不能直接互相比较。
学术研究:方向有信号,但隔夜和周末不一样。丛林(Lin William Cong)等人的工作论文研究了 2025 年 7 月到 2026 年 5 月间约 100 只股票代币(xStocks 和 Ondo)。他们发现,休市期间代币涨 1%,对应正股收盘到开盘平均涨约 0.28%,统计上显著。有意思的是,工作日隔夜(约 17 小时)的代币价格更多是噪音,经常反转;周末(约 65 小时)的代币价格则更有预见性,“周末涨的,周一继续涨”。论文还记录了一个极端案例:2025 年 9 月 15 日,马斯克增持特斯拉的消息传出后,TSLAx 一度比正股收盘价高出约 14%,周一开盘后收敛。
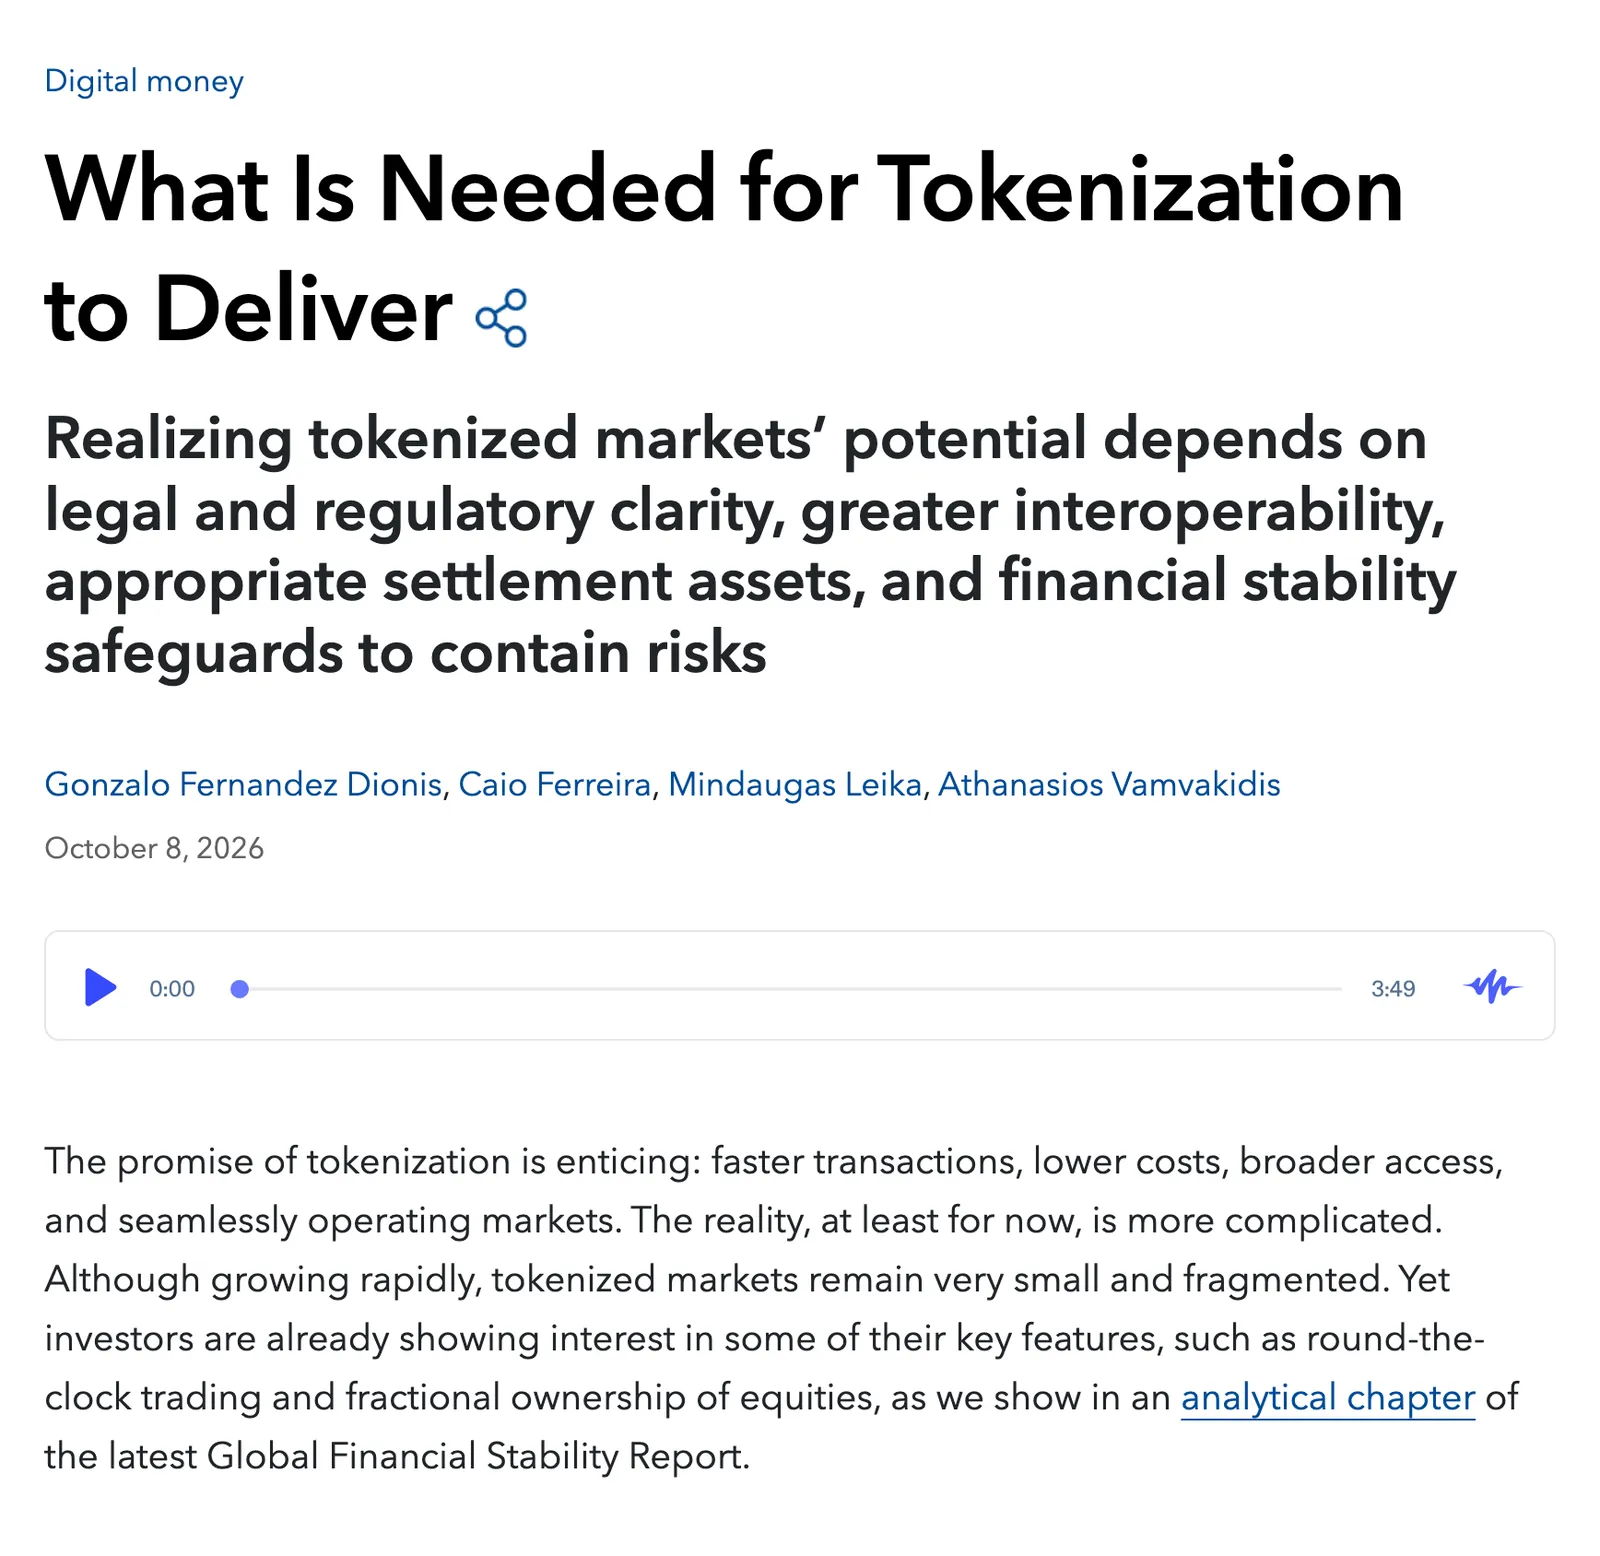
国际货币基金组织(IMF):大部分隔夜波动会被正股吸收。据媒体报道,IMF 在 2026 年 10 月的《全球金融稳定报告》中分析了 11 个交易场所的 Ondo 和 xStocks 数据,发现 87% 到 99% 的隔夜代币价格变动,在开盘后被正股吸收;同时代币的波动率约为正股的 1.5 倍。IMF 也提醒,这不等于代币价格能预测收益。
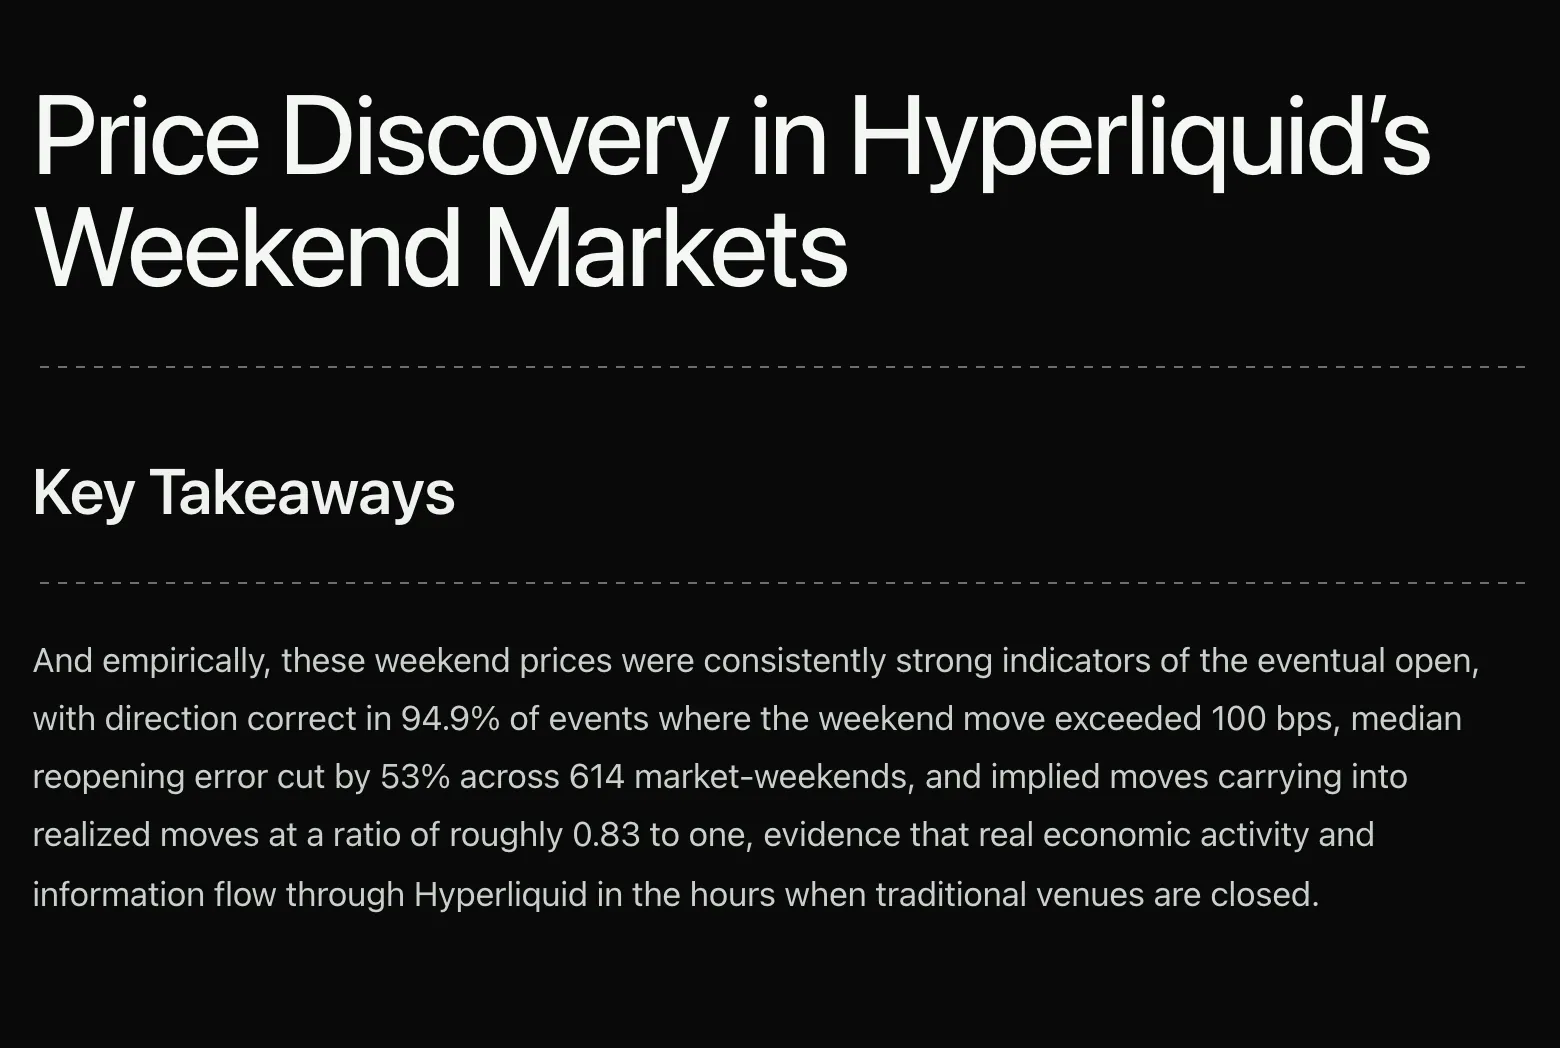
Hyperliquid 相关研究:周末价格比周五收盘价更接近周一开盘。一份由 Hyperliquid 政策中心资助的研究覆盖了 68 个市场、614 个“市场周末”,发现周末最后的价格在 70.7% 的情况下比周五收盘价更接近重新开盘价,中位误差从 113 个基点降到 53 个基点。另一份研究发现,这种优势高度依赖跳空大小:跳空小于 0.25% 时,周末价格的胜率只有 46%,比抛硬币还差;跳空超过 1% 时,胜率升到 86%。
币安研究:大跳空几乎全对。据媒体援引,币安研究院对 7 个周末的 bStocks 数据分析显示,周末价格平均捕捉了周一跳空的 92%。按跳空大小分,方向正确率在跳空小于 0.5% 时为 81%,0.5% 到 1% 时为 90%,1% 到 3% 时为 97%,超过 3% 时 41 次全对。需要注意,不少报道把“92%”说成“准确率”,其实那是“捕捉比例”。
反方证据。也有研究给出了不同结论:Bitquery 对 13 个周末、6 个发行方的数据分析发现,到周日晚上 6 点,典型代币只向周一开盘价移动了约 10%。另一项对 61 组代币和正股的研究认为,持久的价格发现主要发生在正股市场,两者偏离时通常是代币做更大的调整。
把这些研究放在一起看
几项研究在以下几点上大体一致:
- 周末价格包含真实的方向信息,尤其是有重大新闻的时候。
- 信号强度取决于跳空大小:大跳空时周末价格非常可靠,小跳空时基本是噪音。
- 越接近开盘越准:有研究发现,对于大跳空,周末价格在开盘前 24 小时只捕捉了约 23% 的变动,开盘前 6 小时约 44%,临开盘约 64%。
- 周末流动性很薄:一项研究测得,周末盘口深度的中位数只有工作日的 34% 左右。
为什么周末价格会偏离
周末价格之所以“不太准”,有几个结构性原因:
- 申购赎回通道大多关闭。代币价格和正股挂钩,靠的是套利者可以申购或赎回。周末这个通道基本关闭(Ondo 在 2026 年 8 月的快照里,444 个资产中只有 26 个开放周末申赎),价格只能靠做市商维持。
- 做市商无法对冲。正股不开盘,做市商卖出代币后无法在股票市场对冲,只能扩大价差、减少挂单。
- 合约有价格界限。永续合约在周末通常受交易所规则约束,比如价格不得偏离周五收盘价太多。界限内的价格不一定是市场真实的想法。
23/5 交易时代,周末仍然是盲区
美国股市正在延长交易时间。纳斯达克的 23×5 交易方案已于 2026 年 4 月获美国证交会批准,NYSE Arca 也在推进类似方案,目标都是 2026 年 12 月 6 日启动(取决于行情系统的准备情况)。届时,工作日的“隔夜”大部分会被覆盖。
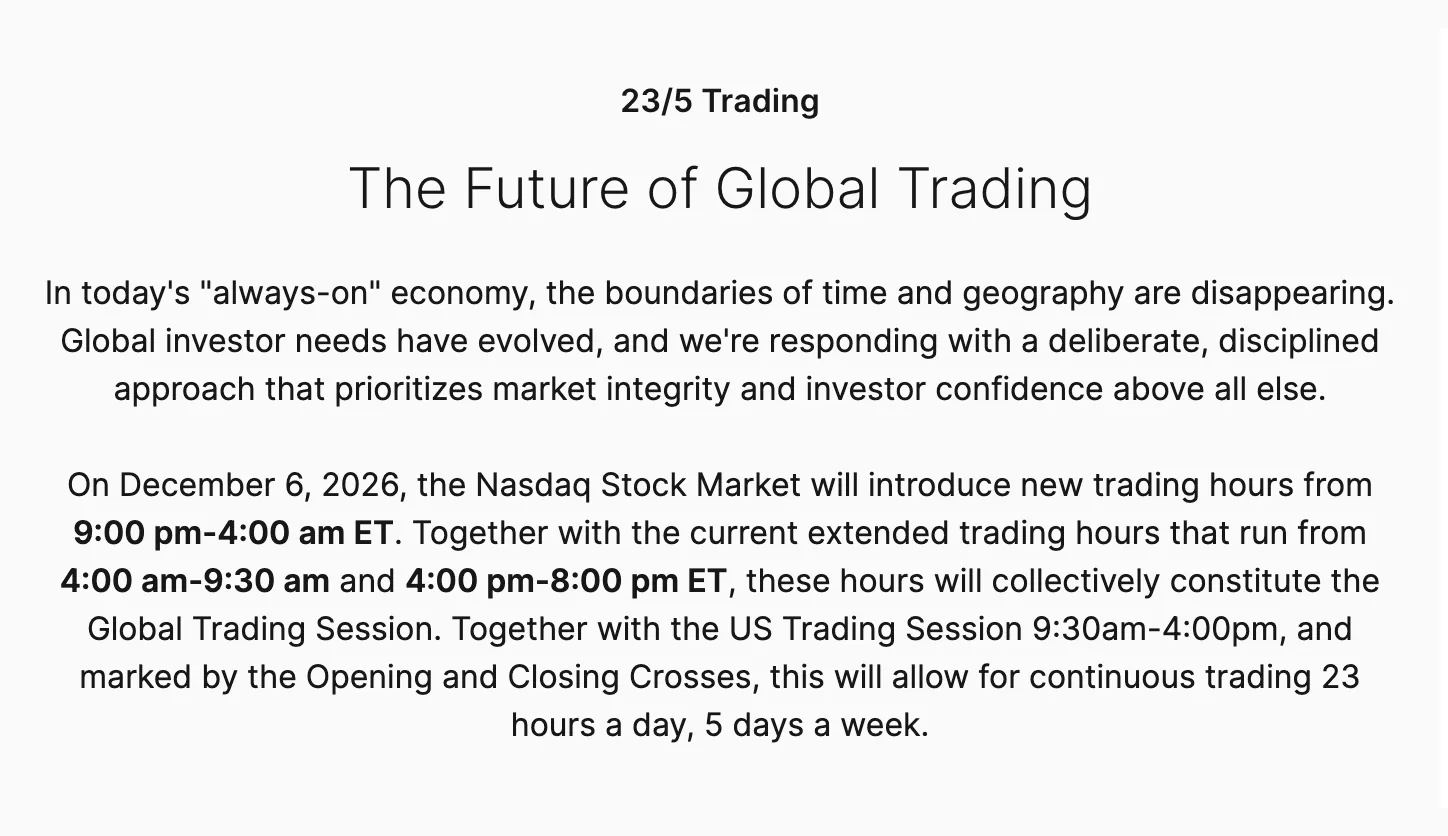
但周末仍然不会交易:从周五晚 8 点到周日晚 9 点(美东时间),大约 49 个小时没有官方报价。这段时间,股票代币和永续合约的价格仍然是唯一的参考。
stockcex 怎么用这些信息
我们在首页实时展示周末溢价指数,并会在每周的周报里,把周末溢价和周一实际开盘跳空放在一起对照,持续积累自己的样本。几点建议:
- 关注大幅偏离。溢价超过 1% 的标的更值得留意,小于 0.3% 的偏离大多是噪音。
- 看成交额。成交额很低的代币,溢价可能只是一笔小单造成的。stockcex 的溢价指数按成交额加权,并剔除了日成交额不足 1 万美元的标的。
- 交叉验证。代币溢价和永续溢价方向一致、幅度相近时,信号更可信。
参考资料
- Cong 等:Tokenized Stocks: Price Discovery Under Continuous Fractional Trading(SSRN 工作论文)
- Decrypt:IMF 关于股票代币的分析
- 0xArchive:Hyperliquid 周末市场的价格发现
- 0xArchive:7×24 市场中的周末价格发现
- RedStone:2026 股票代币研究
- Finance Magnates:币安 bStocks 周末数据
- KuCoin 转载 Bitquery 研究
- FOW:Ondo 推出 7×24 申购赎回
- WilmerHale:美国交易所 23×5 交易
- French & Roll (1986), Stock return variances: The arrival of information and the reaction of traders, Journal of Financial Economics
本文引用的研究多数为工作论文、行业报告或媒体转述,部分由利益相关方资助,样本期较短,结论仅供参考。本文不构成任何投资建议。