
週末的代幣價格,能告訴我們週一開盤會怎樣嗎
美股週末休市 65 個小時,股票代幣和永續合約卻在照常交易。越來越多的研究發現,週末價格確實包含週一開盤的方向資訊,但訊號強弱取決於跳空大小,而且多數研究出自利益相關方。
美股每週五下午 4 點收盤,到下週一上午 9 點 30 分開盤,中間隔著大約 65 個小時。過去,這段時間裡發生的新聞只能等週一開盤時一次性消化,表現為開盤跳空。
現在情況不同了。股票代幣和美股永續合約 7×24 小時交易,週末也有價格。stockcex 首頁的“週末溢價指數”,衡量的就是這段時間裡代幣價格相對週五收盤價偏離了多少。一個自然的問題是:週末的偏離,能預測週一的開盤嗎?
研究怎麼說
2026 年出現了一批相關研究。先說明一點:真正的學術論文只有一篇,還是工作論文;其餘大多來自交易所、資料商或由利益相關方資助。樣本期都不長(多數只有 6 到 17 個週末),衡量指標也不統一,所以下面的數字不能直接互相比較。
學術研究:方向有訊號,但隔夜和週末不一樣。叢林(Lin William Cong)等人的工作論文研究了 2025 年 7 月到 2026 年 5 月間約 100 只股票代幣(xStocks 和 Ondo)。他們發現,休市期間代幣漲 1%,對應正股收盤到開盤平均漲約 0.28%,統計上顯著。有意思的是,工作日隔夜(約 17 小時)的代幣價格更多是噪音,經常反轉;週末(約 65 小時)的代幣價格則更有預見性,“週末漲的,週一繼續漲”。論文還記錄了一個極端案例:2025 年 9 月 15 日,馬斯克增持特斯拉的訊息傳出後,TSLAx 一度比正股收盤價高出約 14%,週一開盤後收斂。
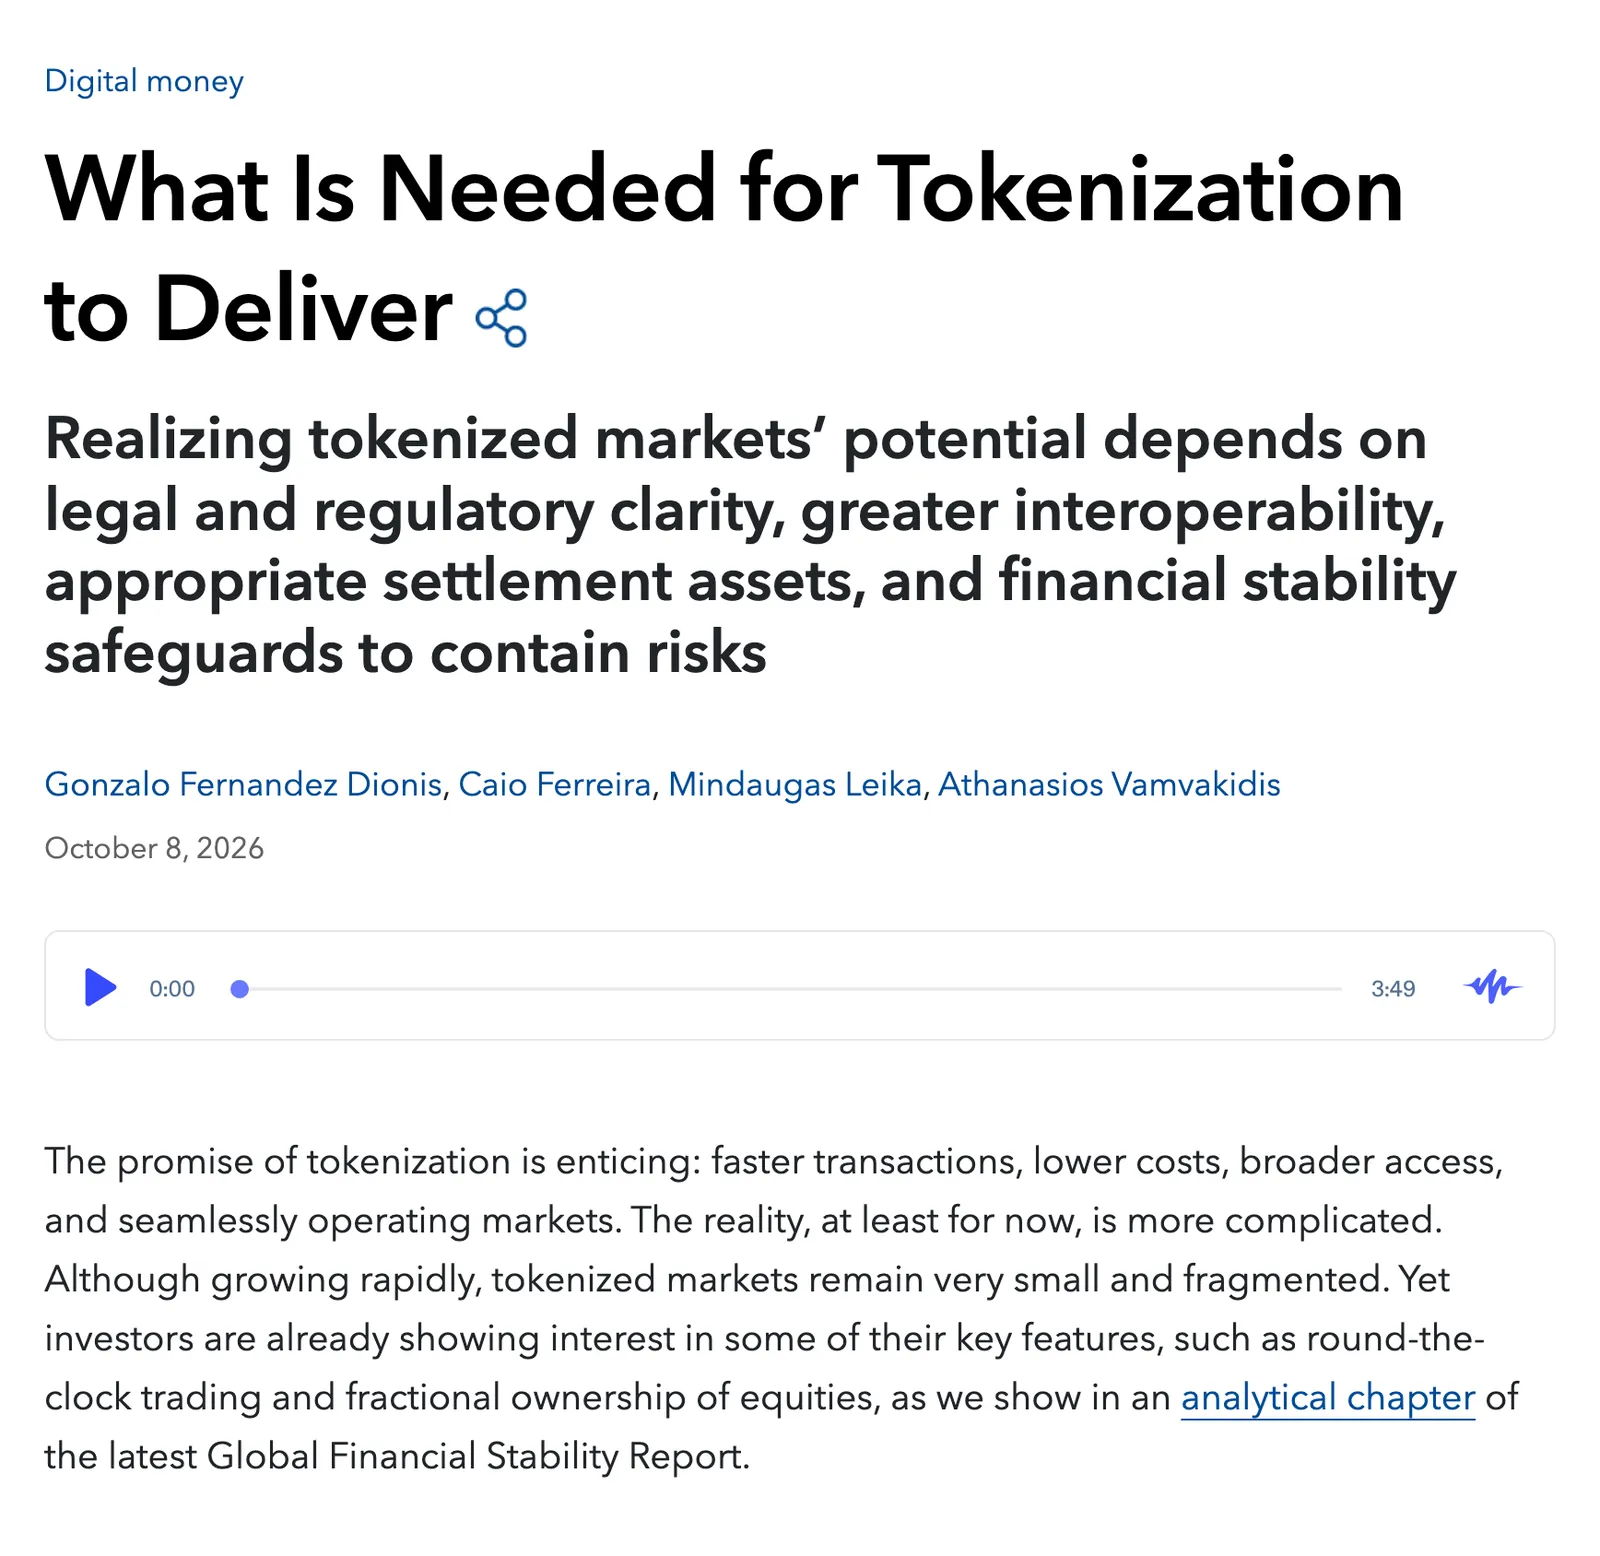
國際貨幣基金組織(IMF):大部分隔夜波動會被正股吸收。據媒體報道,IMF 在 2026 年 10 月的《全球金融穩定報告》中分析了 11 個交易場所的 Ondo 和 xStocks 資料,發現 87% 到 99% 的隔夜代幣價格變動,在開盤後被正股吸收;同時代幣的波動率約為正股的 1.5 倍。IMF 也提醒,這不等於代幣價格能預測收益。
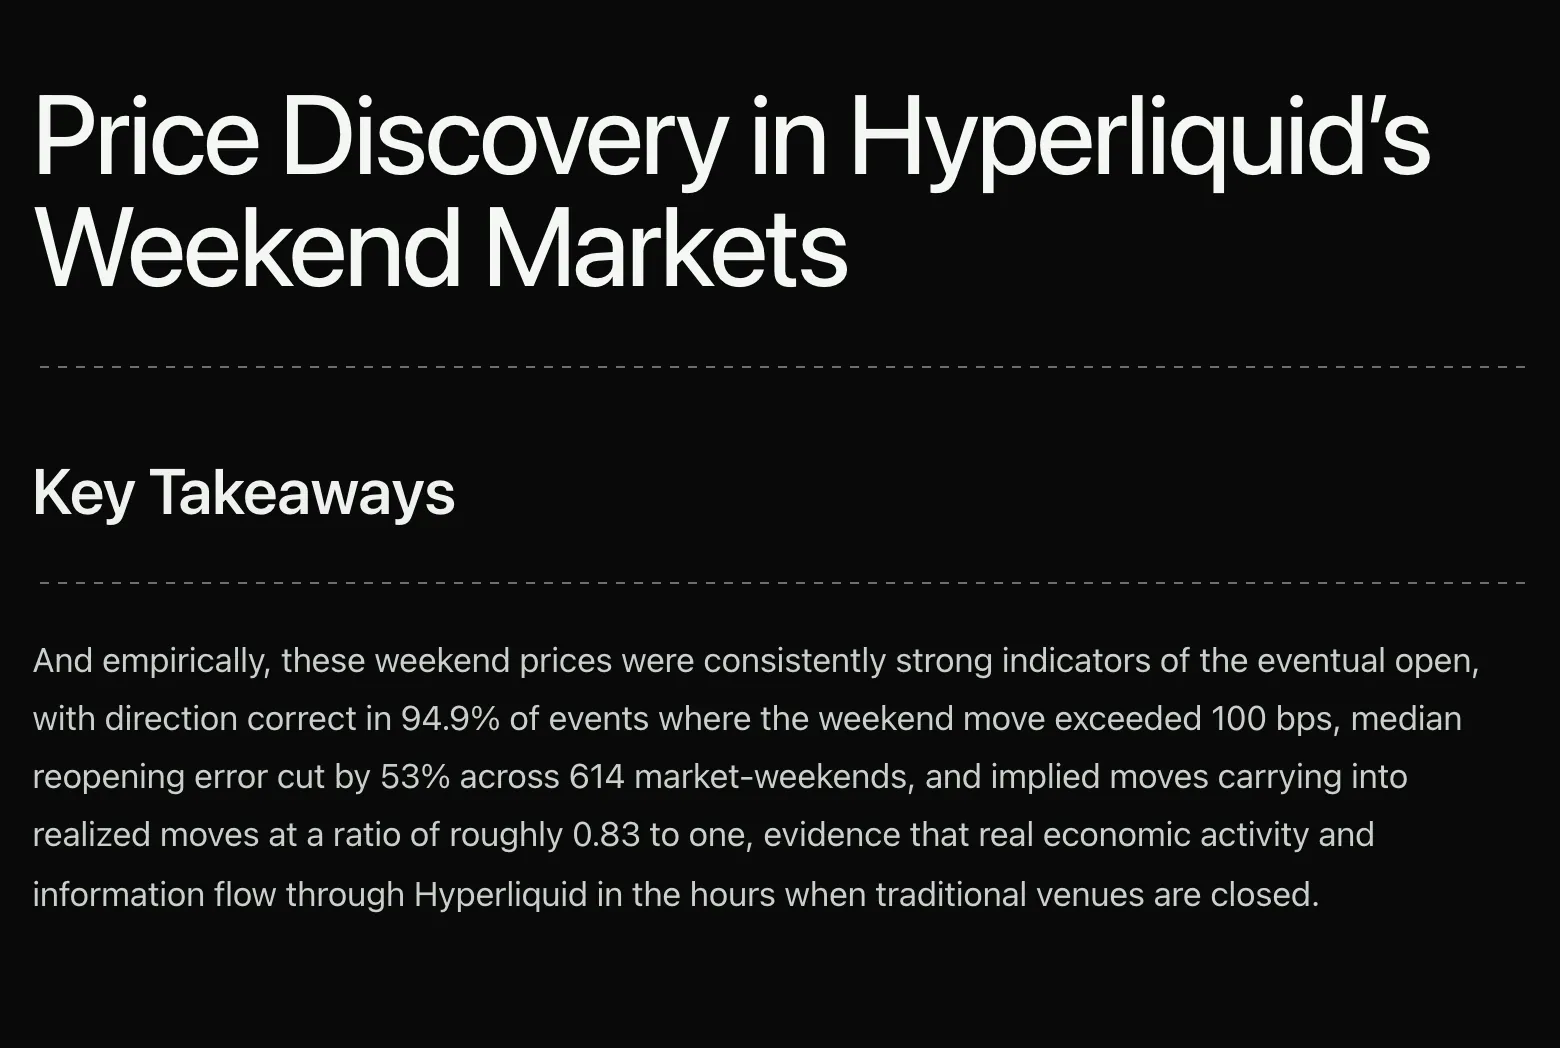
Hyperliquid 相關研究:週末價格比周五收盤價更接近週一開盤。一份由 Hyperliquid 政策中心資助的研究覆蓋了 68 個市場、614 個“市場週末”,發現週末最後的價格在 70.7% 的情況下比周五收盤價更接近重新開盤價,中位誤差從 113 個基點降到 53 個基點。另一份研究發現,這種優勢高度依賴跳空大小:跳空小於 0.25% 時,週末價格的勝率只有 46%,比拋硬幣還差;跳空超過 1% 時,勝率升到 86%。
幣安研究:大跳空幾乎全對。據媒體援引,幣安研究院對 7 個週末的 bStocks 資料分析顯示,週末價格平均捕捉了週一跳空的 92%。按跳空大小分,方向正確率在跳空小於 0.5% 時為 81%,0.5% 到 1% 時為 90%,1% 到 3% 時為 97%,超過 3% 時 41 次全對。需要注意,不少報道把“92%”說成“準確率”,其實那是“捕捉比例”。
反方證據。也有研究給出了不同結論:Bitquery 對 13 個週末、6 個發行方的資料分析發現,到週日晚上 6 點,典型代幣只向週一開盤價移動了約 10%。另一項對 61 組代幣和正股的研究認為,持久的價格發現主要發生在正股市場,兩者偏離時通常是代幣做更大的調整。
把這些研究放在一起看
幾項研究在以下幾點上大體一致:
- 週末價格包含真實的方向資訊,尤其是有重大新聞的時候。
- 訊號強度取決於跳空大小:大跳空時週末價格非常可靠,小跳空時基本是噪音。
- 越接近開盤越準:有研究發現,對於大跳空,週末價格在開盤前 24 小時只捕捉了約 23% 的變動,開盤前 6 小時約 44%,臨開盤約 64%。
- 週末流動性很薄:一項研究測得,週末盤口深度的中位數只有工作日的 34% 左右。
為什麼週末價格會偏離
週末價格之所以“不太準”,有幾個結構性原因:
- 申購贖回通道大多關閉。代幣價格和正股掛鉤,靠的是套利者可以申購或贖回。週末這個通道基本關閉(Ondo 在 2026 年 8 月的快照裡,444 個資產中只有 26 個開放週末申贖),價格只能靠做市商維持。
- 做市商無法對沖。正股不開盤,做市商賣出代幣後無法在股票市場對沖,只能擴大價差、減少掛單。
- 合約有價格界限。永續合約在週末通常受交易所規則約束,比如價格不得偏離週五收盤價太多。界限內的價格不一定是市場真實的想法。
23/5 交易時代,週末仍然是盲區
美國股市正在延長交易時間。納斯達克的 23×5 交易方案已於 2026 年 4 月獲美國證交會批准,NYSE Arca 也在推進類似方案,目標都是 2026 年 12 月 6 日啟動(取決於行情繫統的準備情況)。屆時,工作日的“隔夜”大部分會被覆蓋。
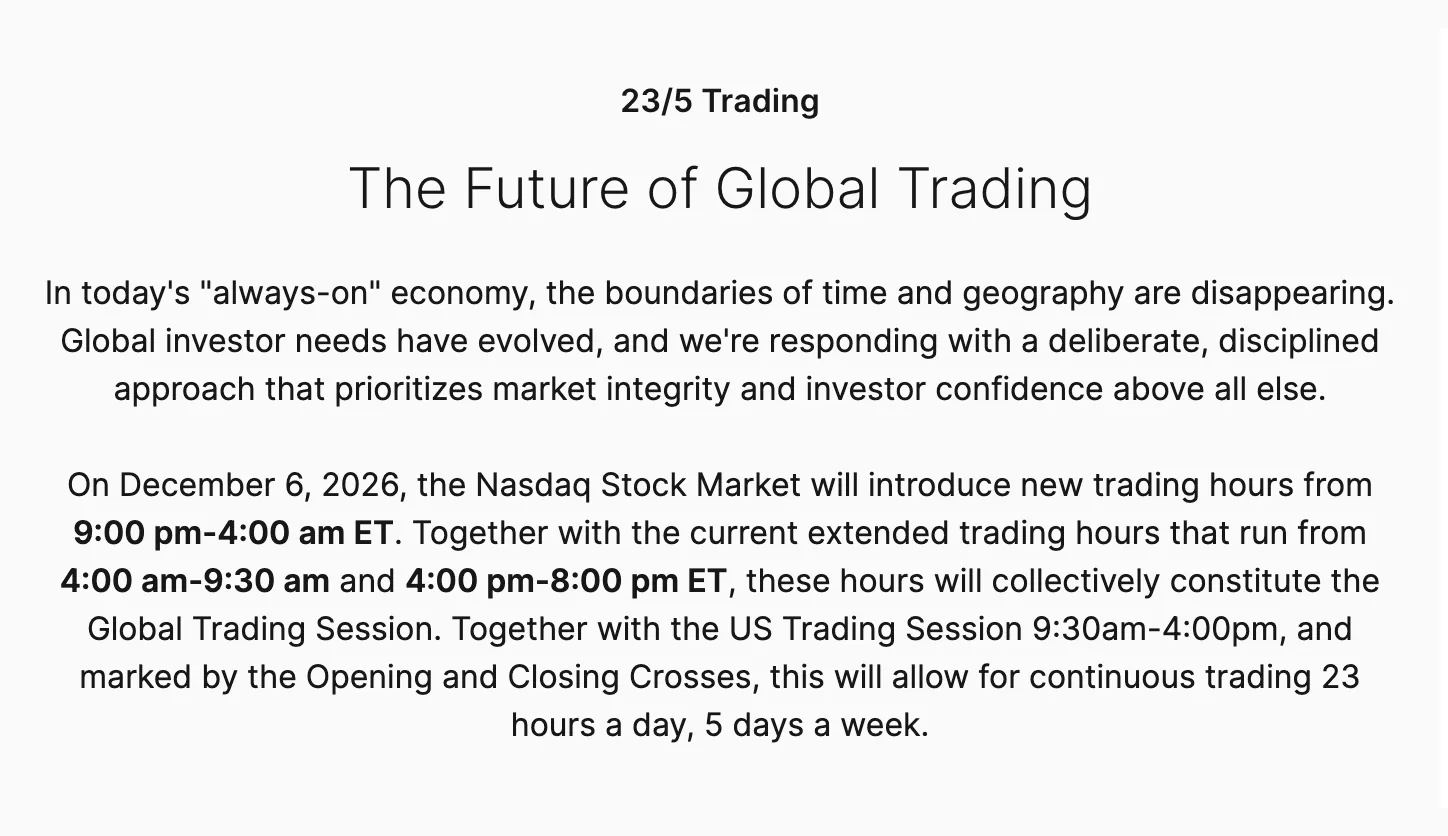
但週末仍然不會交易:從週五晚 8 點到週日晚 9 點(美東時間),大約 49 個小時沒有官方報價。這段時間,股票代幣和永續合約的價格仍然是唯一的參考。
stockcex 怎麼用這些資訊
我們在首頁實時展示週末溢價指數,並會在每週的週報裡,把週末溢價和週一實際開盤跳空放在一起對照,持續積累自己的樣本。幾點建議:
- 關注大幅偏離。溢價超過 1% 的標的更值得留意,小於 0.3% 的偏離大多是噪音。
- 看成交額。成交額很低的代幣,溢價可能只是一筆小單造成的。stockcex 的溢價指數按成交額加權,並剔除了日成交額不足 1 萬美元的標的。
- 交叉驗證。代幣溢價和永續溢價方向一致、幅度相近時,訊號更可信。
參考資料
- Cong 等:Tokenized Stocks: Price Discovery Under Continuous Fractional Trading(SSRN 工作論文)
- Decrypt:IMF 關於股票代幣的分析
- 0xArchive:Hyperliquid 週末市場的價格發現
- 0xArchive:7×24 市場中的週末價格發現
- RedStone:2026 股票代幣研究
- Finance Magnates:幣安 bStocks 週末資料
- KuCoin 轉載 Bitquery 研究
- FOW:Ondo 推出 7×24 申購贖回
- WilmerHale:美國交易所 23×5 交易
- French & Roll (1986), Stock return variances: The arrival of information and the reaction of traders, Journal of Financial Economics
本文引用的研究多數為工作論文、行業報告或媒體轉述,部分由利益相關方資助,樣本期較短,結論僅供參考。本文不構成任何投資建議。