
股票代币和美股永续合约,看起来一样,其实是两种东西
同一个“特斯拉”,在币安既能买 TSLAB 现货,也能开 TSLAUSDT 永续合约,两者价格几乎重合。但一个是有股票托管的凭证,一个是交易所之间的对赌合约,休市时的定价方式、资金费率和爆仓风险完全不同。
2026 年,几乎所有大型交易所都上线了美股永续合约。这是一个增长极快的市场:按第三方统计,8 月下旬,币安美股永续合约的日均成交额约 116 亿美元,OKX 约 28 亿美元,Bitget 约 12 亿美元,Bybit 约 9 亿美元。相比之下,链上所有股票代币加起来的规模才 30 多亿美元。
打开 stockcex 的特斯拉页面,你会发现币安的 TSLAB 现货和 TSLAUSDT 永续合约价格相差不到 0.1%。既然价格一样,选哪个有区别吗?区别很大。
本质区别:有没有股票
股票代币背后有托管的真实股票(至少按发行方的说法是这样)。你买入一枚 TSLAB,发行方就要在托管账户里对应持有一股特斯拉。代币可以提到链上钱包,也可以在符合条件时申请赎回。
永续合约背后没有任何股票。它是你和交易所(以及对手方交易者)之间的一份合约:以 USDT 保证金结算,价格跟踪一个由交易所计算的“指数价格”。合约没有到期日,靠“资金费率”把合约价格拉向指数。
这个区别带来一系列后果:
| 股票代币(如 TSLAB、TSLAx) | 永续合约(如 TSLAUSDT) | |
|---|---|---|
| 背后资产 | 托管的股票 | 无,现金结算 |
| 杠杆 | 无(现货) | 通常 5~25 倍,因交易所和标的而异 |
| 爆仓 | 不会 | 会,包括开盘跳空时 |
| 持有成本 | 买卖价差 | 资金费率,按周期收付 |
| 分红 | 再投资或发放,取决于发行方 | 一般没有;币安有单独的分红调整机制 |
| 可以提到链上 | 可以 | 不可以 |
| 对手方风险 | 发行方、托管方、交易所 | 交易所 |
资金费率:持有合约的隐性成本
永续合约每隔一段时间(美股合约在多数交易所是每 8 小时)结算一次资金费:合约价格高于指数时,多头付钱给空头;低于指数时则反过来。费率是正还是负,大体取决于市场情绪:大家都想做多时,多头就要付费。
在 stockcex 的标的页里,永续合约一栏会显示当期资金费率。比如写作时,币安奈飞合约的资金费率约为 +0.016%。如果长期持有多头,费率会持续累积,变成一笔不小的成本。持有现货代币就没有这个问题。
休市时,合约的价格从哪里来
这是两者最根本的差异,也是最容易被忽视的风险。
股票代币在周末的价格,来自代币本身的买卖盘。永续合约在周末的价格,则取决于交易所怎么计算“指数价格”和“标记价格”,而各家的算法并不一样:
- 币安:常规交易时段用多个报价源的加权均值;盘前盘后用衰减较快的指数加权均线,隔夜用衰减较慢的均线;周末和节假日则改用币安自己合约盘口的加权均线。标记价格与指数的偏离,平日限制在 ±5% 以内,周末收紧到 ±3%。
- OKX:常规时段以股票报价为主;休市时更多参考自己和其他交易所的合约价格,同时把指数限制在最后一次股价的 ±10% 范围内。
- Bitget:2026 年 2 月起部分合约改为 7×24 小时交易,标记价格限制在指数 ±3% 以内。在此之前,休市时价格冻结,开盘时可能因跳空直接触发强平。
- Hyperliquid 上的 trade.xyz:周末以周五收盘价为锚,价格只能在 ±(1 / 最大杠杆)的范围内波动,超出部分要等界限重新锚定。强平价格落在界限之外的仓位,在界限生效期间不会被强平。
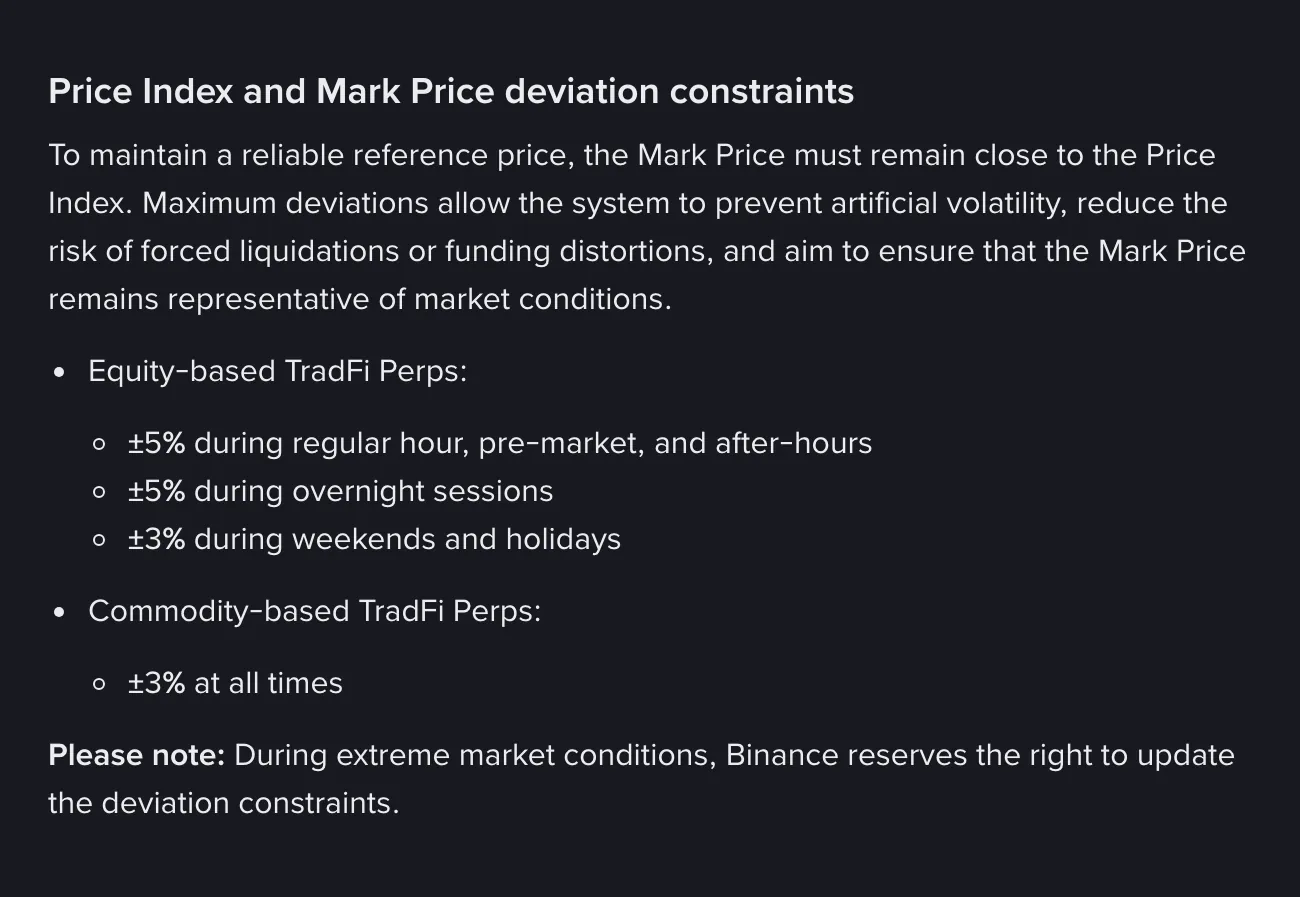
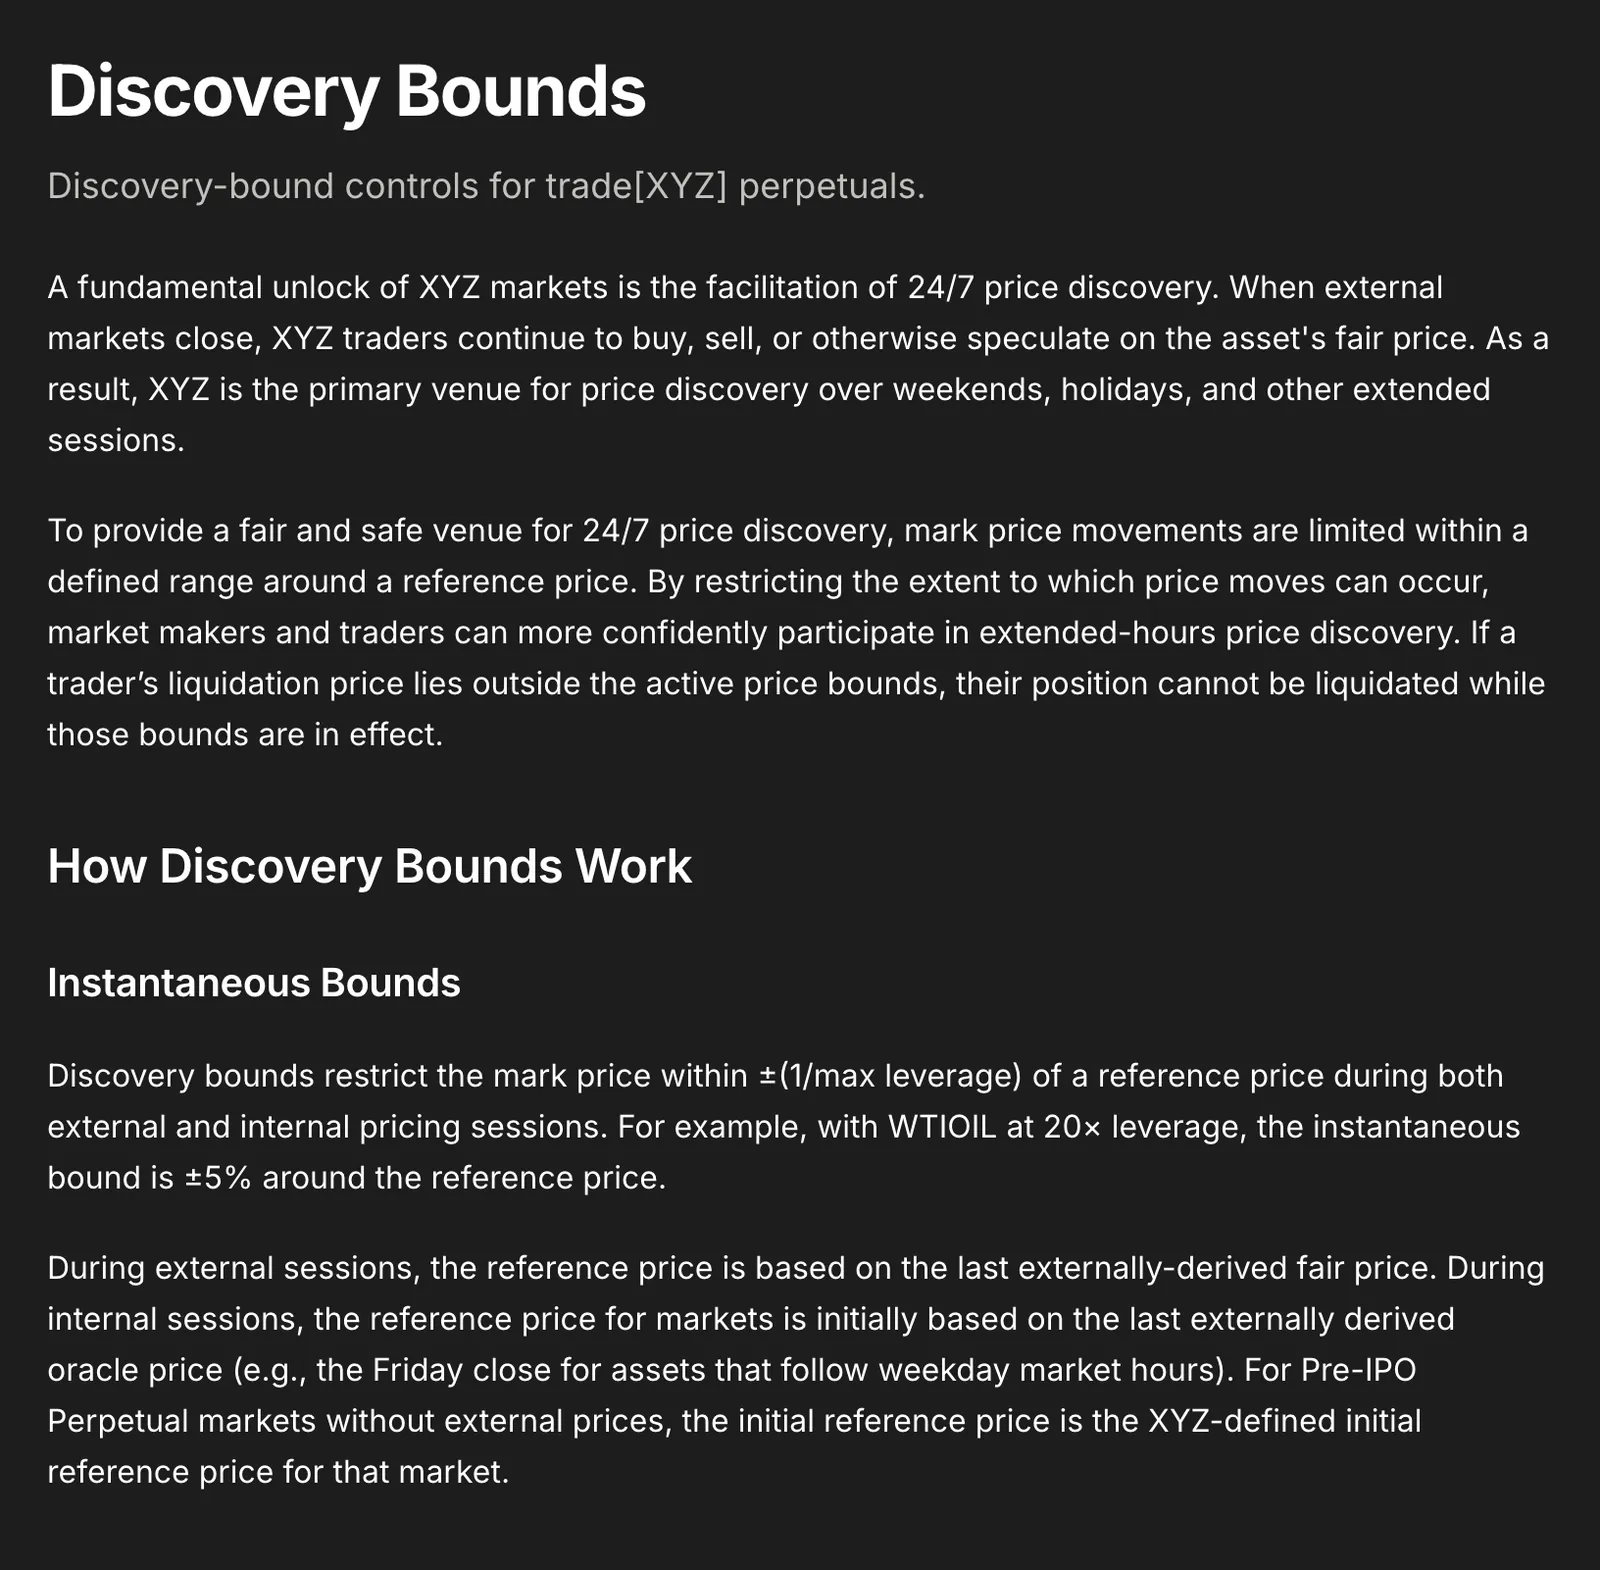
换句话说,周末合约的价格,很大程度上是交易所规则的产物。规则决定了价格能偏离多远、什么时候会强平。
一个真实的反面案例
2026 年 7 月下旬,Hyperliquid 上 trade.xyz 的 SK 海力士永续合约出了事。韩国 NXT 交易平台的一笔异常报价进入了预言机,合约价格瞬间下跌 17.9%,约 960 个账户、总计约 5740 万美元的多头仓位被强平,trade.xyz 随后承诺赔偿。
这起事件发生在韩股盘前,不是美股周末,但说明了同一个问题:合约的价格完全依赖数据源和规则,一旦某个环节出错,杠杆会把错误放大成真金白银的损失。
什么时候用哪个
- 想长期持有、不想被强平:股票代币更合适。注意发行方的结构和托管安排,以及交易对的流动性。
- 想做短线、需要杠杆或做空:永续合约更方便,成交量也大得多。但要清楚资金费率和休市时的定价规则,并留足保证金应对开盘跳空。
- 想观察市场情绪:两者都有参考价值。stockcex 同时展示代币溢价和永续溢价;两者方向一致、幅度相近时,信号更可信。
监管层面的变化
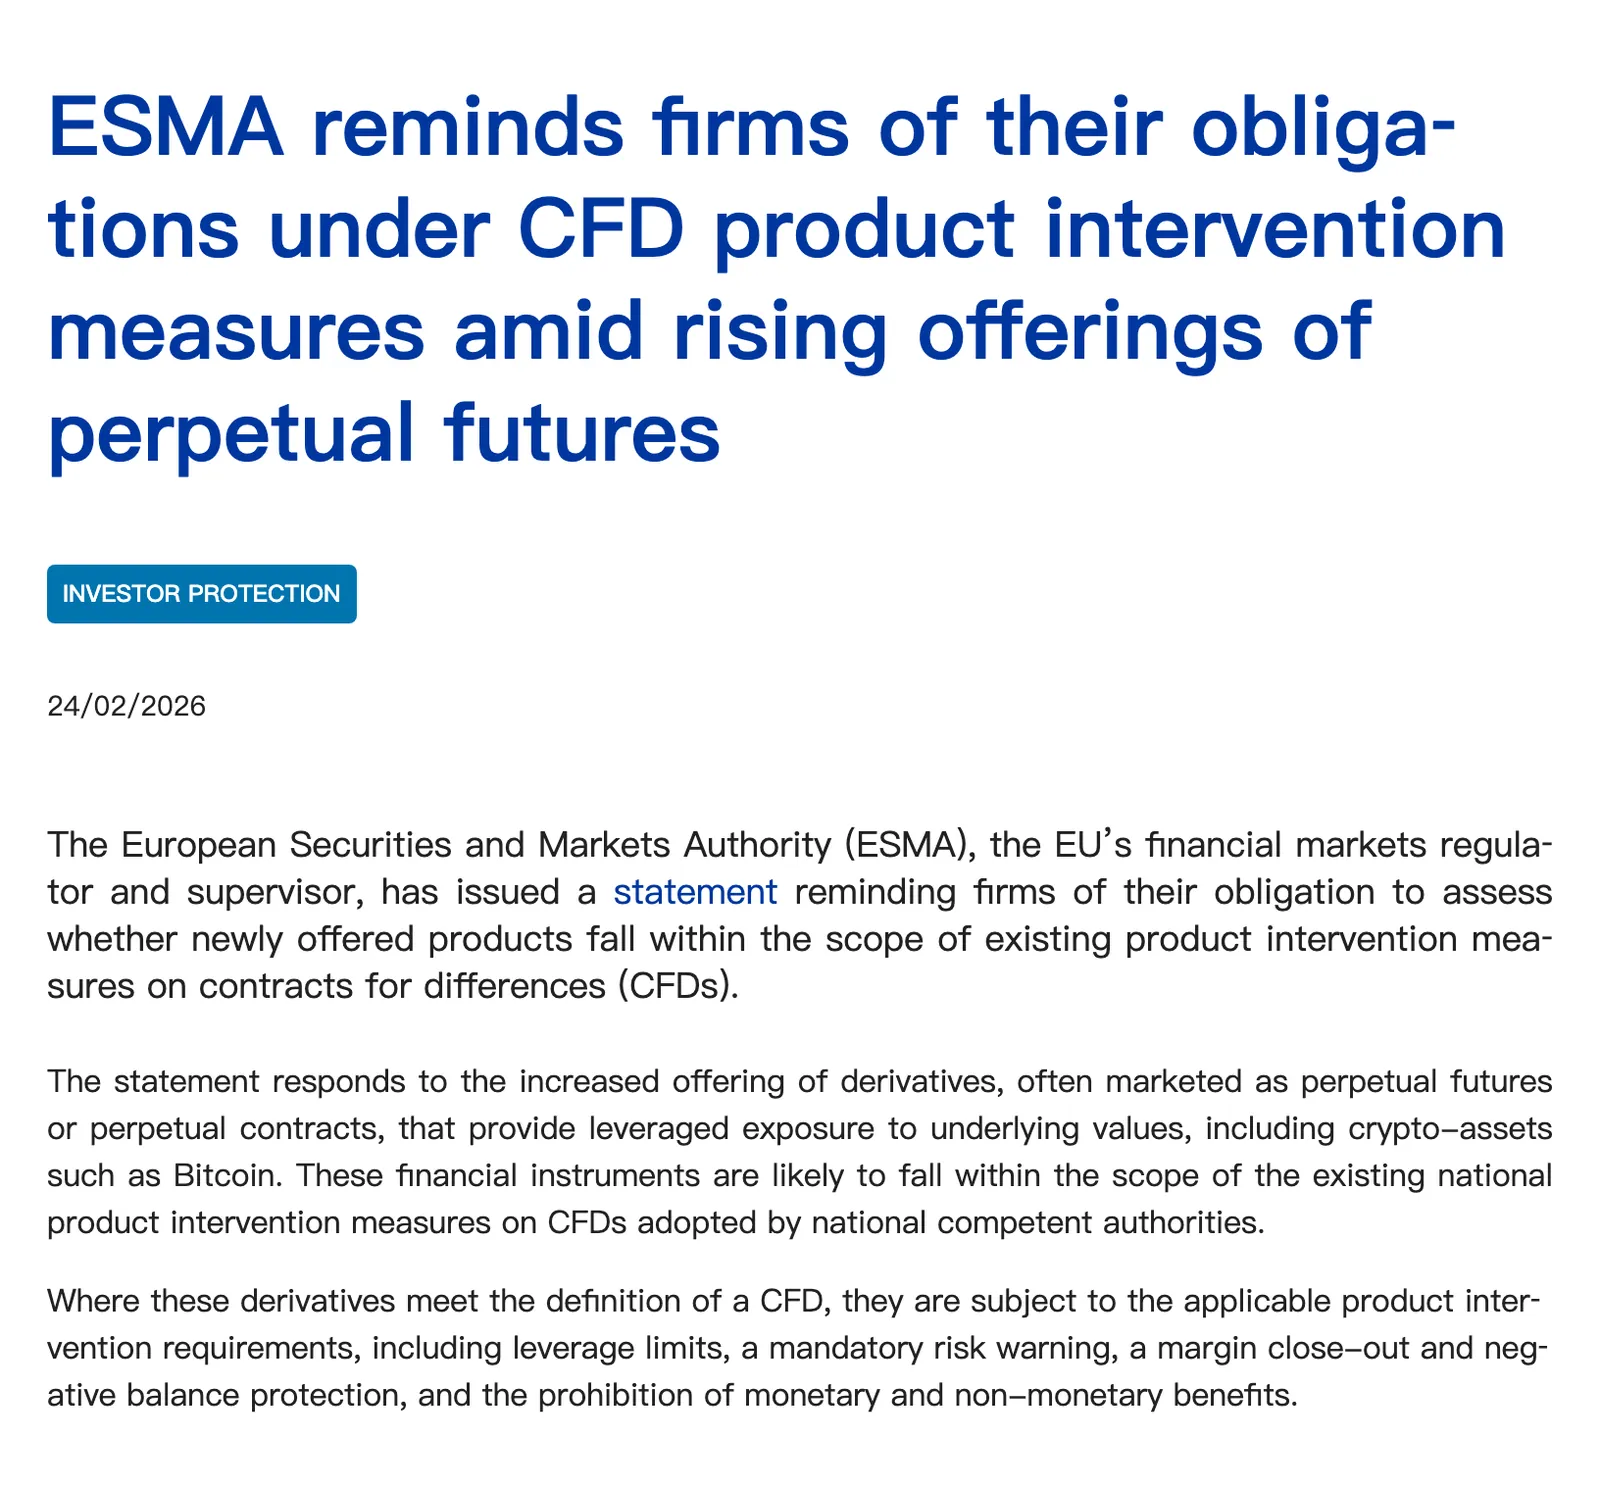
欧洲证券和市场管理局(ESMA)在 2026 年 2 月明确表示,符合差价合约(CFD)定义的永续合约,要适用各国针对 CFD 的产品干预规则,包括杠杆上限、保证金强平和负余额保护。美国商品期货交易委员会(CFTC)主席也在 2026 年 3 月表示,要为在美国境内合规提供永续合约开辟路径。这些变化会影响各交易所在不同地区提供的杠杆和产品范围。
参考资料
- 币安常见问题:TradFi 永续合约的指数和标记价格
- OKX 帮助中心:股票永续合约
- Bitget 公告:股票合约改为 7×24 小时交易
- trade.xyz 文档:价格发现界限
- BeInCrypto:SK 海力士合约预言机事件
- ESMA:永续合约适用 CFD 规则
- CoinDesk:CFTC 主席谈美国永续合约
- 各交易所美股永续合约成交额对比(第三方统计,2026 年 8 月)
本文信息整理自交易所公开规则和媒体报道,截至 2026 年 10 月 21 日。合约规则调整频繁,请以交易所最新说明为准。杠杆交易风险极高,本文不构成任何投资建议。